NISAの年間投資枠は、使い切るべきノルマではありません。非課税で投資できる上限が大きくても、生活費や急な出費に備えるお金まで積み立てると、必要なときに値下がりした資産を売ることになりかねません。[1]
積立額を考える順番は、枠から逆算するより、家計に残したいお金を確かめるところからです。
情報は2026年10月6日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
年間360万円と保有限度額1,800万円は役割が違う
成人のNISAでは、年間に買い付けられる額はつみたて投資枠120万円、成長投資枠240万円の合計360万円です。非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。[1][2]
年間枠の使い残しは翌年の年間枠に上乗せできませんが、だからといって借金をしたり生活費を削り過ぎたりして使う必要はありません。運用益の非課税は、投資の損失を防ぐものではないことも大切です。[1]
使う・備える・長く運用するお金を分ける
金融庁サイトの有識者コラムでは、使うお金、貯めるお金、増やすお金という分け方が紹介されています。これは専門家の考え方の一例ですが、必要な時期で資金を分けると、投資に回せる範囲を考えやすくなります。[8]
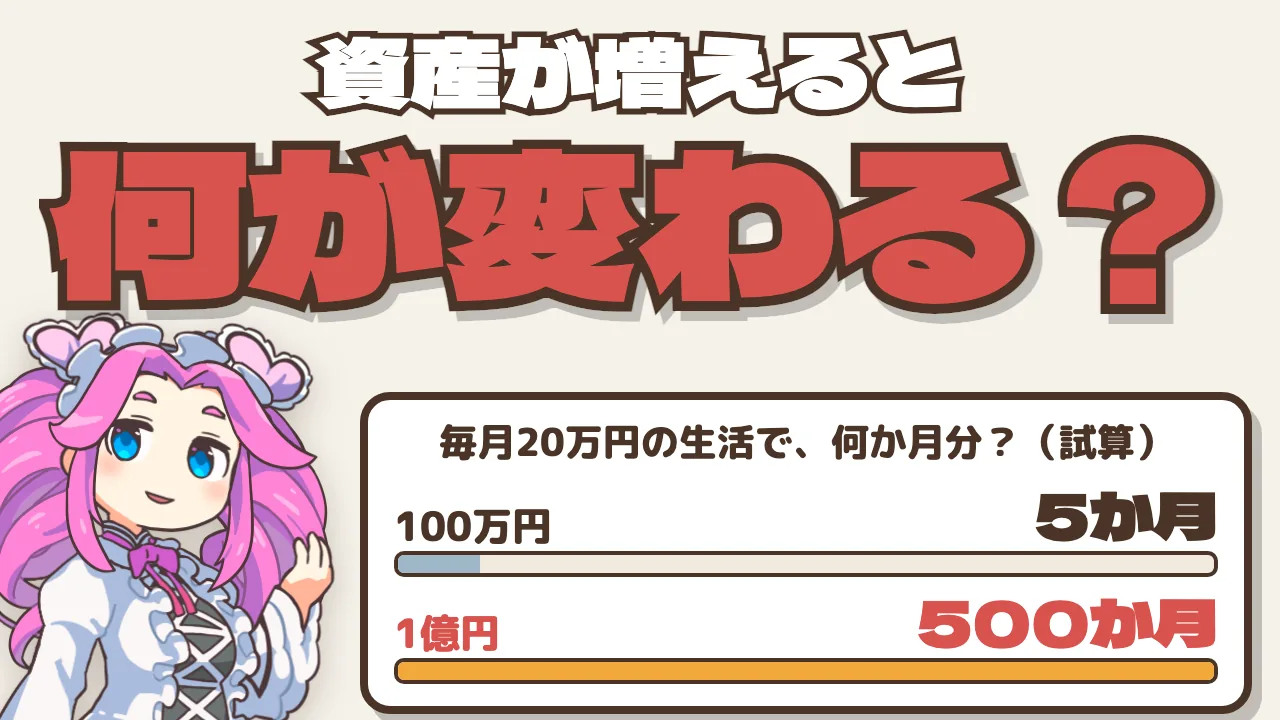
たとえば家賃や食費、近い将来の引っ越し費用、病気や失業に備える資金を書き出し、それらを残しても継続できる額を考えます。適切な備えの額は家族構成や収入の安定性で違うため、全員に同じ月額を当てはめることはできません。
値下がりしたときに必要なお金が来ると、損を確定することも
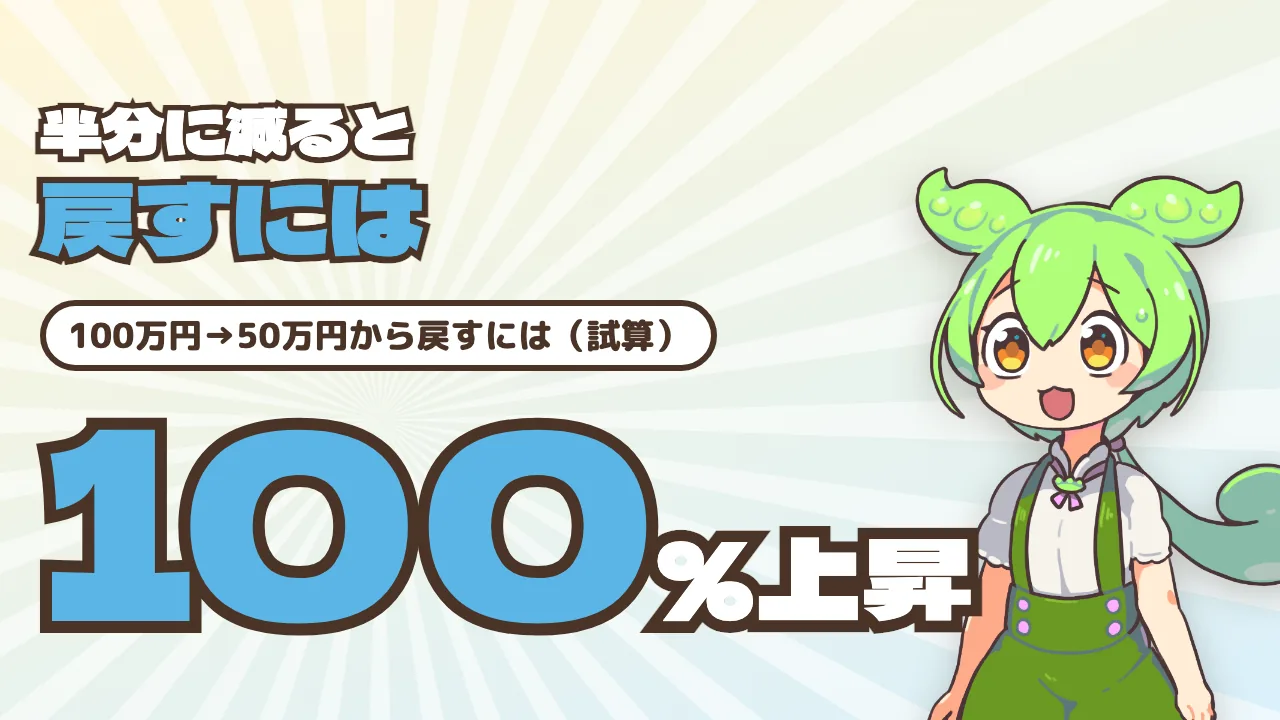
10万円で買った資産が2割下がって8万円になり、同時に8万円の出費が必要になったとします。そこで全て売れば、2万円の損が確定します。これは値動きと出費が重なるリスクを示す例で、将来の相場の予測ではありません。
NISA口座内の損失は、課税口座の利益との損益通算や繰越控除ができません。非課税のメリットだけでなく、不利な場合の扱いも知っておく必要があります。[4]
減額や売却は、必要に応じて考えてよい
家計が苦しくなったら、まず毎月の積立額を減らす・止めることで、現金の不足を抑えられないかを考えます。必要な資金を確保するために一部を売却する選択もあります。積み立てを続けること自体を目的にしないようにしましょう。[1]
売却した場合、非課税保有限度額は売った商品の取得額の分が翌年以降に再利用できます。売却額そのものが戻るのではなく、その年の年間投資枠に上乗せされる仕組みでもありません。[3]
見直す際は金融庁の制度説明を読み、個別の家計はJ-FLECなどの相談窓口も利用できます。生活を守りながら続けられる額を選ぶことが、枠を使い切ることより先です。[12]
出典・参考文献
参考資料を見る(12件)
- [1] 金融庁「NISAを利用する皆さまへ」(令和6年6月・令和7年9月改訂。2026年10月6日閲覧) ↗ fsa.go.jp
- [2] 金融庁 NISA特設ウェブサイト「新しいNISA」 ↗ fsa.go.jp
- [3] 金融庁 NISA特設ウェブサイト「よくある質問」 ↗ fsa.go.jp
- [4] 国税庁「No.1535 NISA制度」(令和8年4月1日現在法令等。2026年10月6日閲覧) ↗ nta.go.jp
- [5] 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」 ↗ fsa.go.jp
- [6] 国会会議録「第221回国会 衆議院 財務金融委員会 第4号」の答弁) ↗ kokkai.ndl.go.jp
- [7] ニッセイ基礎研究所 佐藤雅之「家計調査から読み解く若年層の投資動向~「NISA貧乏」はデータで確認できるか~」 ↗ nli-research.co.jp
- [8] 金融庁 NISA特設ウェブサイト 有識者コラム 山中伸枝(ファイナンシャルプランナー)「投資に向くお金と向かないお金」(2017年8月4日。有識者個人の見解) ↗ fsa.go.jp
- [9] 金融庁「令和9年度 税制改正要望について」 ↗ fsa.go.jp
- [10] 金融庁「令和8年度税制改正について ―税制改正大綱における金融庁関係の主要項目―」 ↗ fsa.go.jp
- [11] iDeCo公式サイト(国民年金基金連合会)「iDeCoの概要」 ↗ ideco-koushiki.jp
- [12] 金融経済教育推進機構(J-FLEC)リーフレット ↗ j-flec.go.jp