資産が20%下がってから20%上がっても、元の金額には戻りません。同じ割合でも、計算の土台になる金額が変わるためです。
本記事では、仮の金額を使って回復に必要な上昇率を計算します。資産の配分を変えた試算と公的な金融教育資料から、下落に備える際の判断材料も整理します。
情報は2026年10月22日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- 下落前と下落後では割合を計算する土台が変わります。
- 回復に必要な上昇率は、下落率を残った割合で割って求めます。
- 分散は値動きを抑える方法の一つで、損失をなくす保証ではありません。
基礎知識:回復に必要な上昇率
下落後の金額から元の金額に戻るための割合です。下落前の金額を土台とする下落率とは異なります。
株式や現金など、性質の異なる資産をどの程度保有するかという考え方です。配分によって上昇・下落の影響は変わります。
値動きの異なる資産、地域、投資時期などに分ける方法です。値動きを抑える効果が期待できますが、元本割れのリスクは残ります。
同じ割合でも金額は一致しない
試算として、100万円が20%下落すると80万円になります。そこから20%上昇して増える額は16万円なので、合計は96万円です。
下落前後で変わる計算の土台
順番を逆にすると
元に戻すには80万円から20万円増やす必要があり、必要な上昇率は25%です。この計算は手数料、税金、追加投資を含まない単純な例です。
下落が大きいほど必要な上昇率も増える
必要な上昇率は「下落率÷(1−下落率)」で計算できます。試算では50%下落すると100%、80%下落すると400%の上昇が必要になります。
下落率と回復に必要な上昇率の関係
50万円が上がったとき(試算)
これは金額の比率の計算であり、回復までの時間を予測する式ではありません。一定の利回りを仮定した試算を、そのまま相場が回復するまでの年数と考えないことが大切です。
現金を含めた配分の例で比べる
試算として、架空の100万円について、すべて株式の場合と、株式60%・現金40%の場合を比べます。株式が40%下落し、現金が変動しないと仮定すると、それぞれ60万円と76万円になります。
株式と現金の配分を変えた試算
株が40%下がったとき(試算)
| 項目 | A 株100% | B 株60%+現金40% |
|---|---|---|
| いまの金額 | 60万円 | 76万円 |
| 減った金額 | 40万円 | 24万円 |
| 戻すのに必要な上昇率 | 約66.7% | 約31.6% |
一方、株式が上がる場合には、現金を含む配分の増加幅は小さくなります。この割合をすすめる例ではなく、配分が上昇時にも下落時にも影響することを示す試算です。
回復予想よりも使う時期と許容額を整理する
J-FLECは、資産・地域・時間を分ける分散の考え方を紹介しています。また、生活に必要なお金と当面使う予定のないお金を分けることも、資産形成の前提として整理しています。[s4][s5]
下落に備える際に確認する手順
今日からの3ステップ
いつ使うお金か、書き出す
投資信託の中身が、株中心か見る
金額で、続けられるか考える
金融庁も、投資には元本割れのおそれがあることを説明しています。何%の下落に耐えられるかを金額でも考え、生活費や近い支出予定への影響を確かめましょう。[s2][s3]
実践のポイント・まとめ
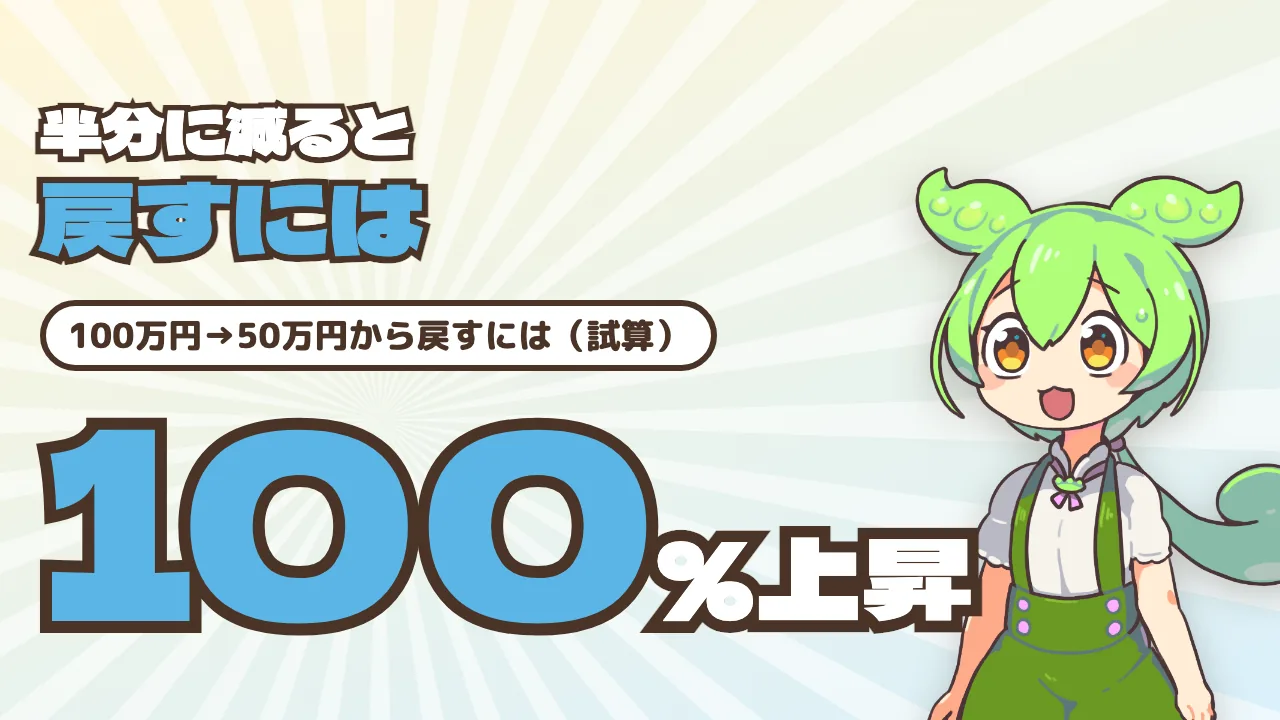
半分に減ったら 何%で戻る?
100万円に戻すには、50万円増やす。いまの50万円の100%、つまり2倍です。下がった割合より、戻す割合のほうが大きくなります。
1分のショート動画で見る出典・参考文献
- [s1] 日本経済新聞社「日経平均プロフィル 日次データ」 ↗ indexes.nikkei.co.jp
- [s2] 金融庁「NISAを利用する皆さまへ」 ↗ fsa.go.jp
- [s3] 金融庁 NISA特設サイト「資産形成の基本」 ↗ fsa.go.jp
- [s4] J-FLEC(金融経済教育推進機構)「用語・金融商品解説:分散投資」 ↗ j-flec.go.jp
- [s5] J-FLEC「重点テーマ:資産形成」 ↗ j-flec.go.jp
- [s6] 日本証券業協会「新NISA白書2024」 ↗ jsda.or.jp
検証ファクト一覧を表示する(全10項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | 必要な上昇率=下落率÷(1−下落率)。100万円が−20%→80万円→+25%、−50%→50万円→+100%、−80%→20万円→+400% | — | |
| F2 | 80万円を20%上げても96万円。同じ20%でも、下がるときは100万円の20%(20万円)、上がるときは80万円の20%(16万円) | — | |
| F3 | 日経平均の終値:2007年7月9日 18,261.98円→2009年3月10日 7,054.98円(−61.4%、必要な上昇率+158.9%)。2008年10月10日に8,276.43円(−54.7%)。2007年7月の水準を上回ったのは2015年2月19日 | [s1] | 日経平均は日本の225社の平均 |
| F4 | 日経平均の終値:1989年12月29日 38,915.87円→2009年3月10日 7,054.98円(−81.9%、必要な上昇率+451.6%)。最高値の更新は2024年2月22日(約34年2か月後) | [s1] | |
| F5 | 株が40%下がったとき、株100%は60万円(+66.7%で戻る)、株60%+現金40%は76万円(+31.6%で戻る)。株が20%上がると120万円と112万円 | — | |
| F6 | 金融庁:投資信託などは預貯金より高いリターンを期待できるが元本割れのおそれもある。分散投資は、値動きが異なる複数の資産(国内/海外、株式/債券/不動産など)に分けて、価格の変動をある程度抑える。3つとも◎の金融商品はない | [s3] | |
| F7 | J-FLEC:分散は「資産の分散」「地域の分散」「時間の分散」。リスクを低減する効果が期待できる | [s4] | |
| F8 | J-FLEC:お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」の3つに分ける。投資は当面使う予定のないお金で | [s5] | |
| F9 | 金融庁:投資は「無くても生活に困らない金額から始め、それを継続することが大事」。分散してもリスクがなくなるわけではない | [s2] | |
| F10 | 年率の仮定で、+25%を取り戻すのは年5%で約4.6年、+100%は約14.2年 | — |
※ 金額・配分・回復率は説明のための試算です。手数料・税金・追加の積立を含まず、現金は値動きしないと仮定しています。
※ 株式60%・現金40%は推奨する配分ではありません。将来の値動きや回復までの時間を保証しません。