暗号資産の税制のニュースでは、税率だけでなく、対象の取引と適用開始の条件を確認する必要があります。改正方針を読んでも、現在の申告にそのまま使えるとは限りません。
本記事では、国税庁の現行ルールと財務省・金融庁の改正資料を分けて整理します。取引履歴を残す理由と、申告前に確認したい項目も紹介します。
情報は2026年10月24日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- 現行の課税と改正資料に示された扱いを分けて読みます。
- 分離課税の対象と開始条件を、税率と一緒に確認します。
- 売却だけでなく暗号資産同士の交換も記録します。
基礎知識:総合課税
ほかの所得と合算し、所得に応じた税率で計算する仕組みです。暗号資産の利益は、現行ルールでは原則として雑所得に区分されます。
対象の所得をほかの所得と分けて税額を計算する仕組みです。改正の資料を読む際には、どの資産や取引が対象になるかも確認します。
税率を適用する所得の額で、給与の額面年収とは異なります。税負担を比べる場合は、ほかの所得や控除などの条件が必要です。
現在の利益は原則として雑所得
国税庁の資料では、暗号資産の取引で生じた利益は原則として雑所得に区分されます。総合課税であり、税額はほかの所得や控除によっても変わります。[s5]
所得税の税率は段階的に定められています。最大税率をすべての人の利益に適用する説明は適切ではなく、額面の年収と課税所得も分けて考える必要があります。[s6]
改正資料では税率・対象・条件を一緒に読む
令和8年度税制改正の大綱には、特定暗号資産の対象取引を、所得税15%・個人住民税5%の申告分離課税とする扱いが示されています。これらは付加税を除く表示であり、すべての暗号資産取引を一律に表すものではありません。[s1][s2]
現在の扱いと改正資料の比較
20%の対象になる?(大綱の書き方)
| 項目 | 対象になる | 対象にならない |
|---|---|---|
| 暗号資産 | 登録された暗号資産 | それ以外 |
| 売る相手 | 暗号資産取引業者 | 海外の取引所など |
| 利益の税金 | 20%の分離課税 | 総合課税のまま |
| 損をしたら | 3年繰り越せる | 他の所得と通算しない |
海外の取引所は、大綱の文面に当てはまらないと解説されている
適用は金融商品取引法改正法の施行日の属する年の翌年からという条件が示されています。記事の確認日時点では施行日を定める政令を確認できていないため、翌年から必ず適用されるとは説明しません。[s1][s4]
損失の繰越と交換取引を確認する
大綱では、対象の損失について翌年以後3年内の特定暗号資産の利益から控除する扱いが示されています。他の株式の利益などと自由に通算できると読み替えないことが大切です。[s1][s2]
損失の扱いを条件と合わせて比較
暗号資産で損が出たとき
| 項目 | いま(雑所得) | 20%の対象(大綱) |
|---|---|---|
| 給与などとの通算 | できない | 分離して計算 |
| 引ききれない損 | 繰り越せない | 翌年以後3年繰越 |
現行の国税庁の資料では、暗号資産同士の交換でも所得を計算します。円に換えていないことだけを理由に、申告に関係がないとは判断しないでください。[s5]
税率の見出しより先に取引履歴を残す
売却、交換、取得価格、手数料などの記録を整理し、その年に適用されるルールを確認しましょう。給与所得者の申告要否にも条件があり、医療費控除などで確定申告する場合は扱いが変わります。[s5][s7]
申告前に整理する情報
今日からの3ステップ
交換や支払いに使った分も
課税所得のめやすを知る
金融庁・国税庁のサイト
税制は施行日と適用年の確認が欠かせません。個別の取引や所得区分に迷う場合は、国税庁の最新資料を参照し、税務署や税理士に相談してください。[s5]
実践のポイント・まとめ
暗号資産の税金 来年から20%?
条件は3つ。登録された暗号資産で、暗号資産取引業者に売って、施行日の翌年1月1日以降の取引です。施行日は政令待ち。2027年か2028年のどちらかです。
1分のショート動画で見る日本円に換えてない のに税金?
国税庁の例だと、買ったとき100万円のAを、120万円分のBと交換したら、差額の20万円が所得になります。だから、交換するたびに、日付と数量と、そのときの円の値段を、メモしておきます。
1分のショート動画で見る暗号資産は NISAで買える?
NISAは、利益の税金がかからない制度。20%は、税金がかかる制度です。暗号資産ETFがNISAの対象になる、とは、今回の資料には書かれていません。
1分のショート動画で見る出典・参考文献
- [s1] 財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)p.23〜24 ↗ mof.go.jp
- [s2] 金融庁「令和8年度税制改正について」p.4 ↗ fsa.go.jp
- [s3] 参議院「金融商品取引法等の改正法案」(令和8年7月15日成立・7月23日公布・法律第64号) ↗ sangiin.go.jp
- [s4] 金融庁「国会提出法案等」・成立した法律の附則第一条(施行期日。説明資料は同 221/02/03.pdf) ↗ fsa.go.jp
- [s5] 国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日) ↗ nta.go.jp
- [s6] 国税庁「No.2260 所得税の税率」 ↗ nta.go.jp
- [s7] 国税庁「No.1906 給与所得者の副収入」 ↗ nta.go.jp
- [s8] 総務省「個人住民税」 ↗ soumu.go.jp
- [s9] 金融庁「NISAを利用する皆さまへ」p.4 ↗ fsa.go.jp
検証ファクト一覧を表示する(全13項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | いま、暗号資産の利益は原則「雑所得」で総合課税。損失は給与など他の所得と通算できない | [s5] | |
| F2 | 所得税は5〜45%の7段階。課税所得4,000万円以上が45%。住民税は一律10%。足して最大55%(復興特別所得税を除く) | [s6] [s8] [s2] | |
| F3 | 大綱:特定暗号資産を暗号資産取引業を行う者に譲渡等したとき、他の所得と分離して20%(所得税15%・個人住民税5%) | [s1] | 復興特別所得税を除く。合計では約20.315%(計算) |
| F4 | 特定暗号資産=金融商品取引業者登録簿に登録されている暗号資産等 | [s1] | |
| F5 | 損失は、その年の翌年以後3年内の特定暗号資産の利益から繰越控除できる | [s1] [s2] | |
| F6 | 適用は、金商法改正法の施行の日の属する年の翌年1月1日以後の譲渡等 | [s1] | |
| F7 | 金商法等の改正法は2026年7月15日成立・7月23日公布(法律第64号)。暗号資産の部分は公布から1年以内に政令で定める日に施行 | [s3] [s4] | |
| F8 | 暗号資産取引業を行う者は、取引の翌年1月31日までに報告書を税務署長に出す | [s1] | |
| F9 | 暗号資産同士の交換は、売却と同じに所得を計算する(国税庁の例:所得20万円) | [s5] | |
| F10 | 給与所得者は、給与以外の所得が20万円を超えると確定申告が必要。副収入に暗号資産の売却等の所得(雑所得)が入る | [s7] | |
| F11 | 対象外の暗号資産(総合課税のまま)は、特別控除なし・5年超の2分の1なし・損失は他の総合課税の所得と損益通算しない | [s1] | |
| F12 | NISAの投資対象は、成長投資枠が上場株式・投資信託等、つみたて投資枠が一定の投資信託。暗号資産は入っていない | [s9] | |
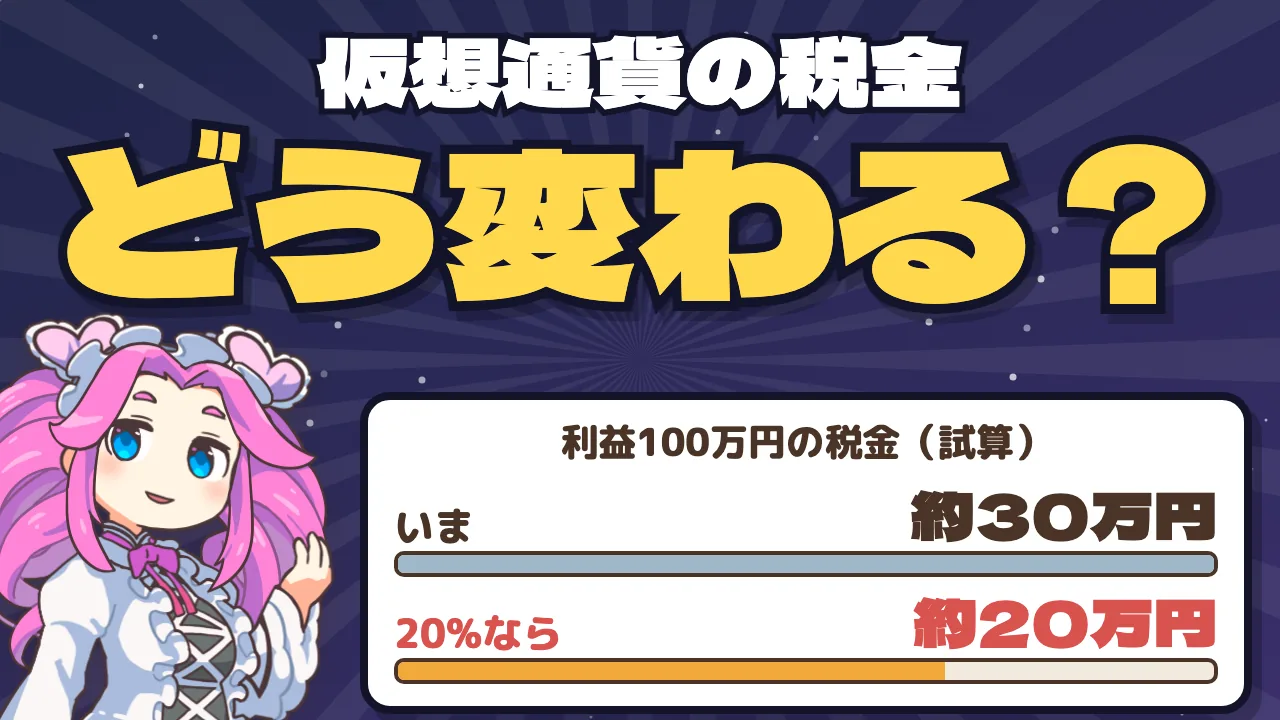
| F13 | 試算:課税所得400万円の人の税金(利益100万円):総合課税 30.4万円 → 分離 20.3万円(約10万円差) | — |
※ 改正の扱いは、2026年10月24日時点で確認した財務省・金融庁等の資料にもとづきます。施行日と適用年は最新の公式資料でご確認ください。
※ 資料中の20%は所得税と個人住民税の合計で、付加税を除く表示です。
※ 取引や金額の図は説明のための例です。個別の申告・税額は、取引内容やほかの所得、控除によって異なります。