NISA口座の評価額が下がったとき、含み損の数字だけで売るか持つかを決めるのは難しいものです。制度上の扱いと、そのお金を使う予定を分けると、判断材料を整理できます。
本記事では、金融庁・国税庁の資料から、売却後の非課税枠と損失の扱いを確認します。仮定の試算も使い、保有を続ければ必ず戻るとは限らないことを整理します。
情報は2026年10月21日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- NISAの損失は他の口座と損益通算できず、繰越控除もできません。
- 売却した商品の簿価分の枠は翌年以降に再利用できます。
- 売買の判断は、お金を使う時期や生活への影響と合わせて考えます。
基礎知識:含み損と売却損
評価額が購入額を下回っている状態と、売却して損失が確定した状態を分けて考えます。売らなければ必ず元に戻るという意味ではありません。
制度上の取得金額を指す言葉です。NISAの非課税保有限度額は、時価ではなく簿価で管理されます。
対象となる損失と利益を差し引く税務上の仕組みです。NISA口座の損失は、他の口座の利益と通算できません。
評価額と使う予定を分けて確認する
架空の例として、100万円で購入した資産の評価額が80万円になった場合を考えます。この金額は説明用の仮定であり、特定の指数や商品の実際の下落率ではありません。
売却と保有を比較する際の整理
100万円が80万円になったとき(イメージ)
| 項目 | 売る前 | 売ったあと |
|---|---|---|
| 手元のお金 | まだない | 80万円 |
| 20万円の損 | 含み損 | 損が確定 |
| 値段が戻ったら | 評価額は上がる | 80万円のまま |
J-FLECは、お金を日常生活用、近い将来に使う予定のあるお金、当面使う予定のないお金に分けて考える方法を示しています。評価額だけでなく、いつ何のために使う資金かを確認することが出発点です。[s8]
NISAの損失は他の口座と相殺できない
国税庁の資料では、NISA口座の損失は税務上ないものとみなされます。他の口座の利益との損益通算や、翌年以降への繰越控除はできません。[s4][s5]
NISAと課税口座で異なる損失の扱い
売って損が出たとき(国税庁)
| 項目 | 課税口座 | NISA口座 |
|---|---|---|
| 利益の税金 | 約20% | かからない |
| 損は通算 | できる | できない |
| 損の繰越 | 3年できる | できない |
課税口座の上場株式等の損失には、確定申告などの条件のもとで通算や繰越控除の仕組みがあります。NISAで利益が非課税になることと、損失にも同じ税務上の扱いがあることは別です。[s5]
売却後の枠は時価ではなく簿価で戻る
金融庁のFAQによれば、NISAで売却した商品の簿価分は、翌年以降に非課税保有限度額として再利用できます。同じ年の年間投資枠にそのまま追加されるわけではありません。[s3]
非課税保有限度額を再利用する条件
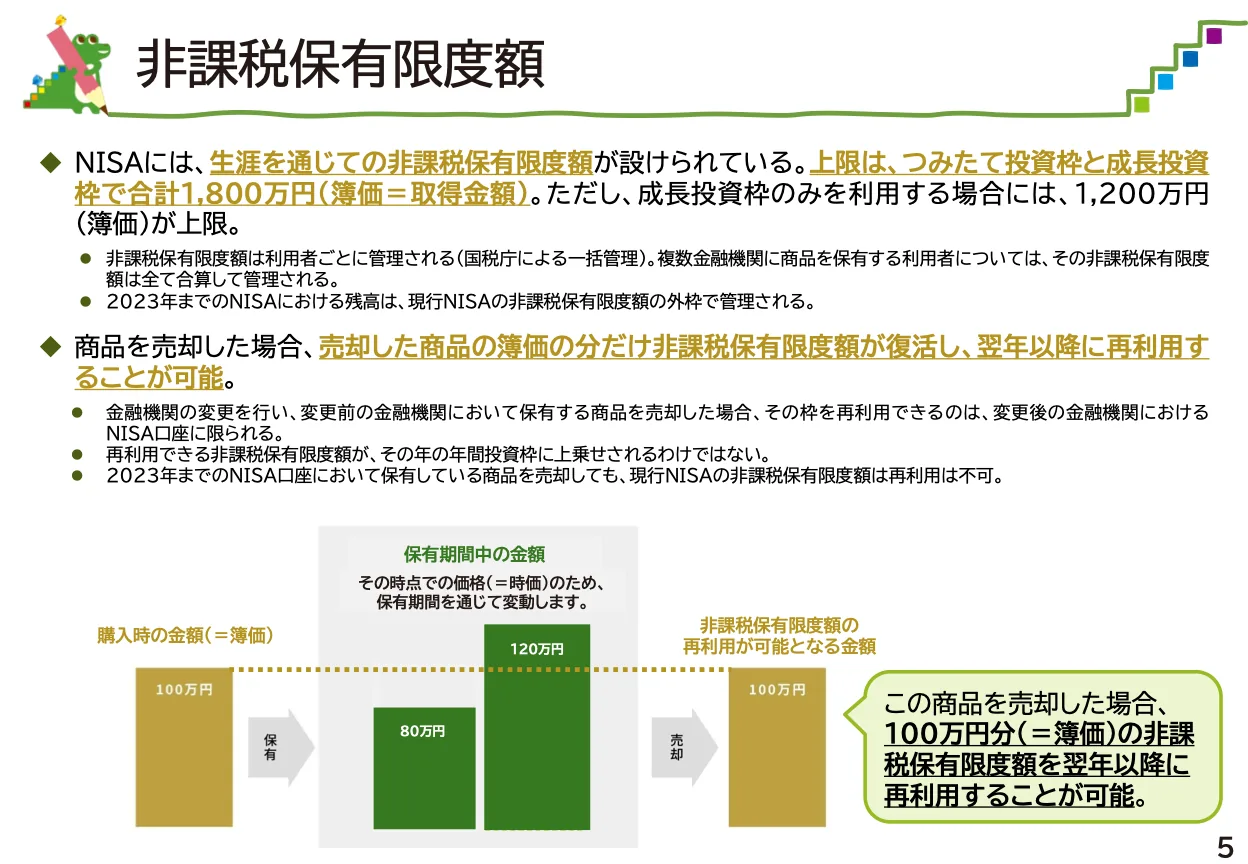
- 売った商品の簿価の分だけ、枠が復活
- その年の年間投資枠には、上乗せされない
- 100万円分を、翌年以降に再利用できる
- いまの値段(時価)は80万円でも
架空の例で、100万円で買った商品を80万円で売っても、再利用の対象は簿価の100万円分です。ただし、新たな買付けは、その年の年間投資枠の範囲で行います。[s2][s3]
保有を続けた場合も下落する可能性がある
図の試算は、下がった後の価格を複数の仮定に分けた例です。回復する場合だけでなく、さらに下がる場合もあり、持ち続けることや買い直すことの成果を保証しません。
その後の値動きを変えた架空の比較
あとの相場で、100万円はどうなる?(試算)
| 項目 | 持ち続けた | 80万円で売った |
|---|---|---|
| 100に戻った | 100万円 | 80万円 |
| 60で止まった | 60万円 | 80万円 |
| 50まで下がった | 50万円 | 80万円 |
金融庁は長期・積立・分散を資産形成の選択肢として示す一方、元本割れのリスクも説明しています。直近の値動きの予想だけに頼らず、必要資金と許容できる損失を確かめて判断しましょう。[s2]
実践のポイント・まとめ
出典・参考文献
- [s1] 日本経済新聞社「日経平均プロフィル 日次データ」 ↗ indexes.nikkei.co.jp
- [s2] 金融庁「NISAを利用する皆さまへ」 ↗ fsa.go.jp
- [s3] 金融庁 NISA特設サイト「よくある質問」 ↗ fsa.go.jp
- [s4] 国税庁「新NISAの概要」 ↗ nta.go.jp
- [s5] 国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」 ↗ nta.go.jp
- [s6] 金融庁「令和9年度 税制改正要望」 ↗ fsa.go.jp
- [s7] 日本証券業協会「新NISA白書2024」 ↗ jsda.or.jp
- [s8] J-FLEC「重点テーマ:資産形成」 ↗ j-flec.go.jp
- [s9] 日本銀行「外国為替市況」(10月6日・19日・20日) ↗ boj.or.jp
- [s10] 共同通信「東証、1カ月ぶり6万5千円割れ AI需要懸念で急落、下げ幅3位」(10月15日) ↗ kumanichi.com
- [s11] 共同通信「東証続落、終値は841円安」(10月20日) ↗ chunichi.co.jp
検証ファクト一覧を表示する(全15項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | 日経平均の終値は10月6日 70,683.98円 → 10月20日 64,075.42円(−6,608.56円、−9.35%) | [s1] | |
| F2 | 10月15日は前日比−3,318円34銭の64,425.95円。終値の下げ幅として過去3番目。AI需要の先行きへの懸念(米コアウィーブの社債の急落がきっかけ)と報じられた | [s10] [s1] | 原因は報道の説明で、断定しない |
| F3 | 10月20日は前日比−841円28銭。AI市場の先行きへの懸念で半導体関連株が売られ、米原油先物の高騰も重荷と報じられた。21日は反発(64,621.24円) | [s11] [s1] | |
| F4 | 年初(2025年12月30日の終値 50,339.48円)から10月20日までは +27.3% | [s1] | 計算 |
| F5 | ドル円は10月6日(158円10〜13銭)から10月20日(158円07〜09銭)までほぼ動いていない | [s9] | 17時時点 |
| F6 | NISAの年間投資枠は、つみたて投資枠120万円+成長投資枠240万円=360万円。生涯の非課税保有限度額は1,800万円(簿価)。成長投資枠のみは1,200万円 | [s2] [s3] | 2026年10月時点の制度 |
| F7 | NISA口座で商品を売ると、売った商品の簿価の分だけ非課税保有限度額が復活し、翌年以降に再利用できる。その年の年間投資枠には上乗せされない | [s2] [s3] | |
| F8 | NISA口座の損失は、ないものとみなされ、他の口座の利益と損益通算できない。翌年以降に繰り越すこともできない | [s4] [s5] [s2] | |
| F9 | 特定口座・一般口座の上場株式等の譲渡損失は、確定申告で配当等と損益通算でき、控除しきれない分は翌年以後3年間繰越控除できる。税率は20.315% | [s5] [s2] | |
| F10 | 非課税保有限度額を当年中に復活させる案は、金融庁の令和9年度税制改正要望(2026年8月)の検討案。決まっていない | [s6] | |
| F11 | 2024年8月5日に日経平均は−4,451円(−12.4%)、翌6日は+3,217円(+10.2%) | [s7] [s1] | |
| F12 | 2024年8月2〜6日、NISAの上場株式の売却額は買付額の約44%、前月末残高の約0.8%以下。投資信託の売却額は前月末残高の約0.2%以下 | [s7] | 日証協の証券会社10社の調査。全員ではない |
| F13 | 日経平均は1989年12月29日の終値38,915.87円を、2024年2月22日(39,098.68円)に更新した(約34年2か月) | [s1] | |
| F14 | 金融庁:投資は元本割れ等のリスクを伴う。長期・積立・分散が有効な選択肢の一つ。積立は一括より高値掴みのおそれの軽減が期待できる。NISAは途中売却も部分的な売却もできる | [s2] | |
| F15 | J-FLEC:お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」に分ける。投資は当面使う予定のないお金で | [s8] |
※ 100万円が80万円になる例、売却と保有の比較は仮定の試算です。手数料・税金は考慮せず、将来の値動きを予測するものではありません。
※ NISA制度は2026年10月21日時点の確認内容です。制度変更の要望と決定した制度は区別しています。
※ 特定の商品や売買のタイミングをすすめるものではありません。