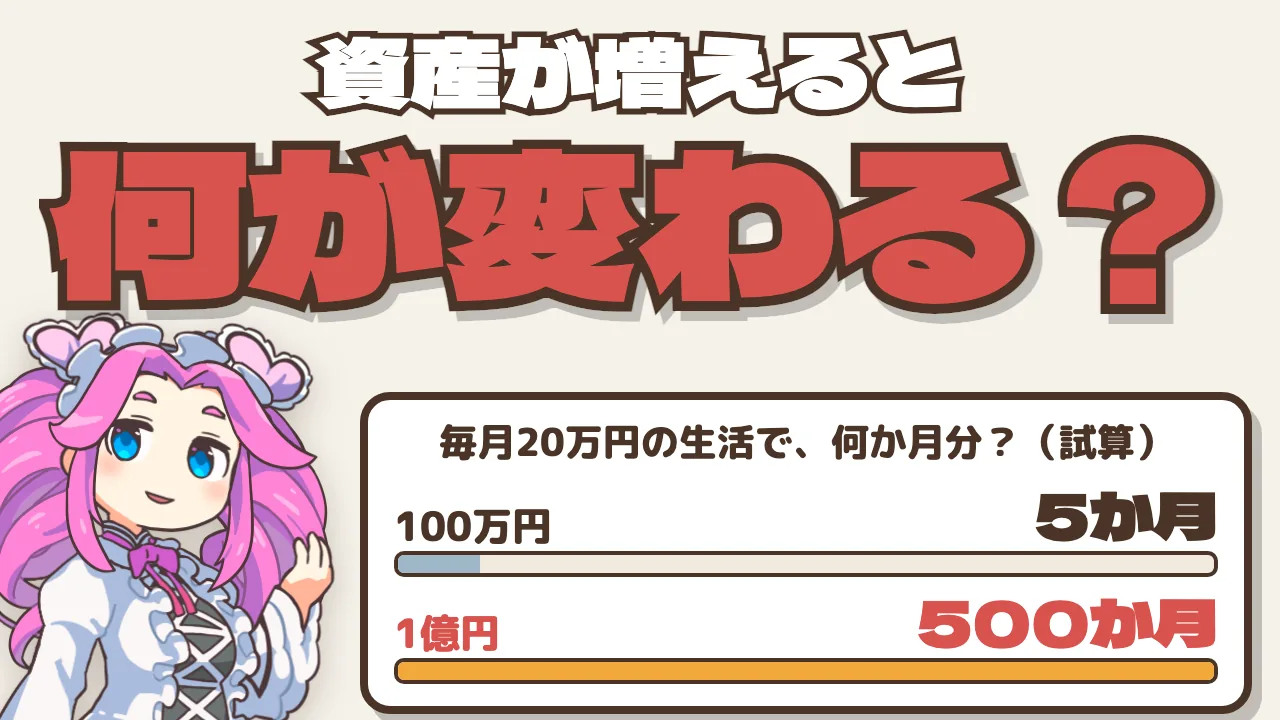
資産が1,000万円になれば、お金の心配はなくなるのでしょうか。生活費を毎月20万円と仮定すると、全額を生活費に使えても50か月、約4年2か月分という計算です。金額だけで、一生の安心や退職の可否は決まりません。
本記事では、100万円から1億円までの金額を、生活費の何か月分か、運用で増減するといくらか、積立で届くまで何年かに分けて考えます。NRIによる世帯の分類と、条件を仮定した家計の試算を区別し、自分の備えを確かめる材料にします。
情報は2026年10月26日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- NRIの分類は、貯金だけではなく、金融資産から負債を引いた世帯の純金融資産で決まります。
- 同じ資産額でも、生活費、家族構成、負債、すぐ使えるお金の額によって備えの意味は変わります。
- 年5%の運用と積立年数は仮定の試算で、下落、税金、手数料、物価の影響を別に考える必要があります。
基礎知識:資産の分類と、生活に使えるお金を分ける
NRIは、世帯が持つ預貯金、株式、債券、投資信託、一時払い生命保険や年金保険などを合計し、負債を引いた純金融資産で世帯を分類しています。個人の預金残高だけを比べた統計ではありません。
本記事の生活費の試算は、仮定した金額をすべて生活費に使えるものとして計算します。収入、運用、税金、手数料、物価の変化を含めないため、純金融資産の統計上の金額がそのまま生活資金になるという意味ではありません。
資産が増えると、急な出費や収入が途絶える期間への備えを厚くする選択肢が生まれます。一方、運用資産には値下がりもあるため、金額の大きさと使う時期を一緒に考える必要があります。
NRIの資産ピラミッドは、世帯の純金融資産による分類
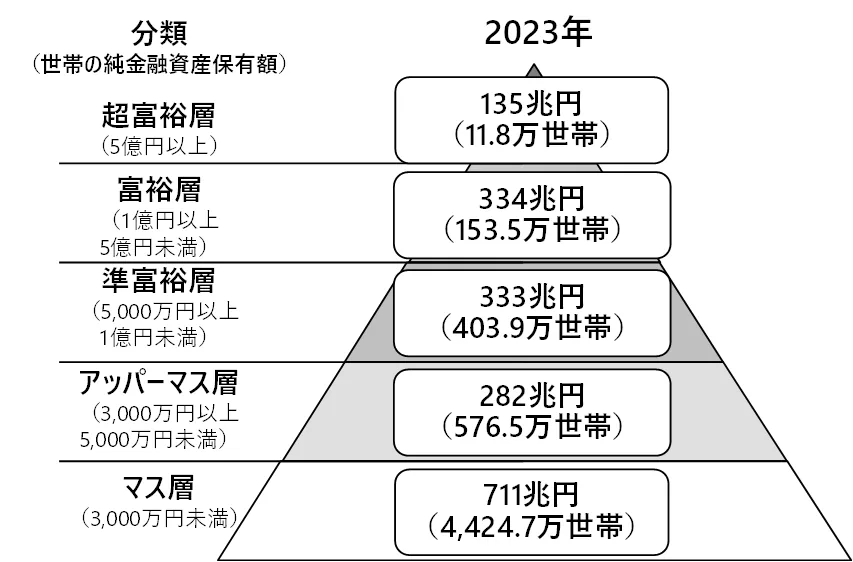
自分の資産額を考える際は、何を足し、何を引くかをそろえる必要があります。NRIは世帯の金融資産から負債を引いた金額を使い、2023年の世帯数を推計しています。2025年2月に公表された推計であり、記事公開時点の資産分布を直接測った数字ではありません。[s1]
NRIによる2023年の階層別推計
- いちばん下:マス層(3,000万円未満)
区分は、3,000万円未満のマス層、3,000万〜5,000万円未満のアッパーマス層、5,000万〜1億円未満の準富裕層、1億〜5億円未満の富裕層、5億円以上の超富裕層です。[s1] 1,000万円と500万円は、どちらもマス層の範囲に入ります。これは分類の名称であって、生活の安心度を示す基準ではありません。
NRIの推計で、純金融資産1億円以上は合計165.3万世帯です。各層の世帯数を合計した5,570.4万世帯を分母にすると約3.0%になります。[s1] 同じ区分に入っていても、家族構成や支出が違えば、生活を支えられる期間は変わります。
100万円から1億円を、生活費の何か月分かに置き換える
金額を生活に結び付けるには、まず毎月の支出で割ってみる方法があります。以下は生活費を毎月20万円とし、その金額を全額生活に使えると仮定した試算です。収入や運用益、負債の返済、税金、手数料、物価の変化は別に考えます。
毎月20万円で生活すると仮定した、備えの期間
5つのステージ(毎月20万円で暮らす人の試算)
100万円なら5か月分、500万円なら25か月、約2年1か月分です。これは単純な割り算の例であり、生活防衛資金としてその月数あれば十分という基準ではありません。急な出費や収入が止まる可能性を、自分の支出に当てはめるための目盛りです。
1,000万円は50か月、約4年2か月分、3,000万円は150か月、12年6か月分となります。1億円は500か月、約41年8か月分という試算です。期間が長いほど、物価や生活費が変わらないという仮定の影響も大きくなります。
図にある転職や働き方の選択は、資産の使い道を考えるための例です。その金額に達したら仕事を辞められるという判断基準ではありません。退職や休職を考える場合は、次の収入の見通しと、実際に使えるお金を分けて確かめる必要があります。
1,000万円では、運用で増える額も減る額も大きくなる
運用の影響は、利回りの割合だけでなく、元の金額によって変わります。全額を年5%で運用できたと仮定すると、100万円の収益は年5万円、500万円なら25万円、1,000万円なら50万円です。これは税金・手数料・物価を考慮しない計算例です。
同じ1,000万円でも、増える年と減る年がある
1,000万円の1年間(例)
5%増えた年
+50万円
10%減った年
−100万円
同じ1,000万円が10%下がる年には、100万円減る試算になります。年5%という想定は、毎年一定の収入が入る約束ではありません。運用益を生活費に使う計画では、減る年に何を取り崩すかも考える必要があります。
毎月5万円の積立は、年間では60万円です。年5%の運用益がこの額と並ぶのは、単純計算で残高1,200万円のときとなります。運用の効果を期待するだけでなく、毎月の積立額が資産づくりに与える影響も確認できる試算です。
3,000万円で運用益だけの生活ができるとは限らない
働く時間を減らせるかを考えるときは、資産額から年間の生活費へ視点を移す必要があります。3,000万円を年5%で運用できた仮定なら収益は150万円ですが、毎月20万円の生活費は年間240万円です。税引き前の試算でも差があるため、資産額だけでは収入を補えるか判断できません。
年間240万円を利回りで割った、必要額の単純試算
年240万円の生活費に必要な資産(試算)
年間生活費240万円を想定利回りで割ると、5%なら4,800万円、4%なら6,000万円、3%なら8,000万円になります。税金、手数料、物価の上昇を含めず、一定の収益を前提にした計算例です。この金額を用意すれば安全に暮らせると示したものではありません。
運用益が不足する分を働いて補う、支出を減らす、元の資産も取り崩すなど、計画の形によって条件は変わります。まず自分の年間支出と、継続できる収入を並べてください。上の試算は比較の出発点であり、退職を勧めるものではありません。
1億円でも、下落と税金を分けて考える
1億円を年5%で運用できた場合の収益は、税引き前で500万円という試算です。一方、同じ資産が20%下がれば、2,000万円減ります。元の金額が大きいほど、生活を支える収益と値下がりの額の両方が大きくなります。
1億円に対する、上昇と下落の金額の例
1億円の1年間(例)
5%増えた年
+500万円
20%減った年
−2,000万円
税金は、課税される利益の種類と口座によって区別します。上場株式等の譲渡益は所得税15%・住民税5%で、復興特別所得税を加えると20.315%です。[s3] 値上がりした評価額のすべてに、その年の税率を機械的に掛けるという意味ではありません。
例えば、課税口座の上場株式等を売却して500万円の譲渡益が出て、その全額に20.315%で課税されると仮定します。税額は約101.6万円、税引き後の利益は約398.4万円となる試算です。損益通算などの特例や手数料を考慮していないため、個別の税額の見積もりには使えません。[s3]
NISAでは対象となる運用益が非課税になりますが、投資そのものには元本割れのリスクがあります。[s2] 生活費が年400万円なら1億円の4%ですが、この割合だけで将来の資金が足りるとは判断できません。下落、物価、使う期間を別に確認する必要があります。
毎月5万円で1,000万円に届く年数は、仮定によって変わる
積立の計画では、毎月の入金額と、利益を見込まない場合を先に比べます。初期残高をゼロ、毎月の積立額を5万円、預金の利息をゼロと仮定すると、1,000万円に届くのは200か月、16年8か月後という試算です。毎月末に一定額を入れる前提で考えます。
年5%を12で割った月率で増え、毎月末に5万円を積み立てると仮定すると、到達は146か月、12年2か月後となります。その時点の元本は730万円、計算上の残高は約1,002.1万円で、増加分は約272.1万円です。税金、手数料、物価の変化は含めず、将来の到達時期を保証する数字ではありません。
同じ年5%の仮定で毎月10万円を積み立てると、1,000万円に届くのは84か月、7年後です。一方、毎月5万円のまま1億円を目指すと、538か月、44年10か月かかる試算です。運用利回りを高く設定して帳尻を合わせる前に、積立額と続けられる期間を確かめることが大切です。
自分の備えを確認し、毎月の余りと制度を点検する
次の一歩は、資産額の区分を上げることだけに目標を置かず、自分が何に備えたいかを整理することです。世帯の金融資産と負債を集計し、その中から生活に使えるお金を分けます。毎月の生活費と、予定している大きな支出も並べてください。
固定費、当面の備え、収入を一緒に考える
次のステージへ進む3つ
固定費を見直す
毎月の余りを増やす
備えてからNISA
無理のない額で続ける
入金力を高める
収入を増やす
例えば毎月1万円の固定費を減らすと、年間では12万円の差になります。年5%の収益で同じ12万円を得るには、単純計算で240万円の元手が必要です。これは効果の大きさを比べるための試算で、必要な支出や保障まで一律に削る提案ではありません。
金融庁は、生活に支障のない金額から始め、継続することの大切さを説明しています。[s2] 当面使うお金を確保したうえで制度を調べる際、NISAの年間投資枠はつみたて投資枠120万円、成長投資枠240万円です。非課税保有限度額は取得金額ベースで合計1,800万円、うち成長投資枠は1,200万円が上限です。[s2]
これらは投資できる制度上の枠であり、使い切ることが家計の目標ではありません。無理なく積み立てられる額を決め、利回りが低い場合や値下がりが続く場合にも計画を続けられるかを確認してください。制度は金融庁、税金は国税庁の公式資料で確かめられます。
実践のポイント・まとめ
出典・参考文献
- [s1] 野村総合研究所(NRI)「富裕層・超富裕層は合計約165万世帯と推計」 ↗ nri.com
- [s2] 金融庁「NISAを利用する皆さまへ」 ↗ fsa.go.jp
- [s3] 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税」(令和8年4月1日現在) ↗ nta.go.jp
検証ファクト一覧を表示する(全11項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | NRI推計(2023年):純金融資産1億円以上は165.3万世帯(富裕層153.5万+超富裕層11.8万)、総世帯の約3% | [s1] | |
| F2 | 5層:マス層(3,000万円未満)4,424.7万、アッパーマス層(3,000万〜5,000万円未満)576.5万、準富裕層(5,000万〜1億円未満)403.9万、富裕層、超富裕層 | [s1] | 割合は計算 |
| F3 | 純金融資産=預貯金・株式・債券・投資信託・一時払い生命保険や年金保険などの合計−負債 | [s1] | 貯金だけではない |
| F4 | 「いつの間にか富裕層」:一般の会社員が持株会・確定拠出年金・NISAで1億円を超えたケース。富裕層以上の1〜2割と推察 | [s1] | |
| F5 | NISA:年360万円(つみたて120万+成長240万)・生涯1,800万円・非課税・無期限 | [s2] | 2026-10-26時点 |
| F6 | 上場株式等の譲渡益は所得税15%・住民税5%、復興特別所得税を加えて20.315% | [s3] | |
| F7 | 毎月5万円で1,000万円:貯金のみ16年8か月、年5%の仮定で12年2か月 | — | |
| F8 | 年5%の運用益(仮定):1,000万円で50万円、3,000万円で150万円、1億円で500万円。−10%の年は1,000万円で100万円の減 | — | 毎年ではない |
| F9 | 生活費月20万円なら、100万円=5か月分、500万円=約2年1か月分、1,000万円=約4年2か月分、3,000万円=12年6か月分、1億円=約41年8か月分 | — | |
| F10 | 年間生活費240万円を運用益だけで賄うには、利回り4%で6,000万円(3%で8,000万円・5%で4,800万円) | — | 税引き前の単純計算 |
| F11 | 金融庁:無くても生活に困らない金額から始め、それを継続することが大事。シミュレーションは将来の成果を保証しない | [s2] |
※ 制度と出典は2026年10月26日に確認しています。NRIの資産分布は2023年の推計で、2025年2月13日の公表資料に基づきます。
※ 生活費の月数は、各金額を全額生活費へ回せると仮定し、毎月20万円で割った試算です。収入、運用、負債返済、税金、手数料、物価の変化を含みません。
※ 積立は初期残高ゼロ、月末入金、年率を12で割った月率で計算しています。年5%は仮定で、税金・手数料・物価を含めず、到達時期や運用成果を保証しません。
※ 生活費を利回りで割った必要資産額は税引き前の単純計算で、安全な取り崩し額や退職できる資産額を示していません。投資で元本を下回ることもあります。
※ 税引き後利益の例は、課税口座で売却した上場株式等の譲渡益500万円に20.315%で課税する仮定です。損益通算などの特例と手数料は考慮していません。
※ 特定の商品や銘柄を勧める記事ではありません。生活費、家族構成、負債、資産の持ち方に応じて条件を確認してください。