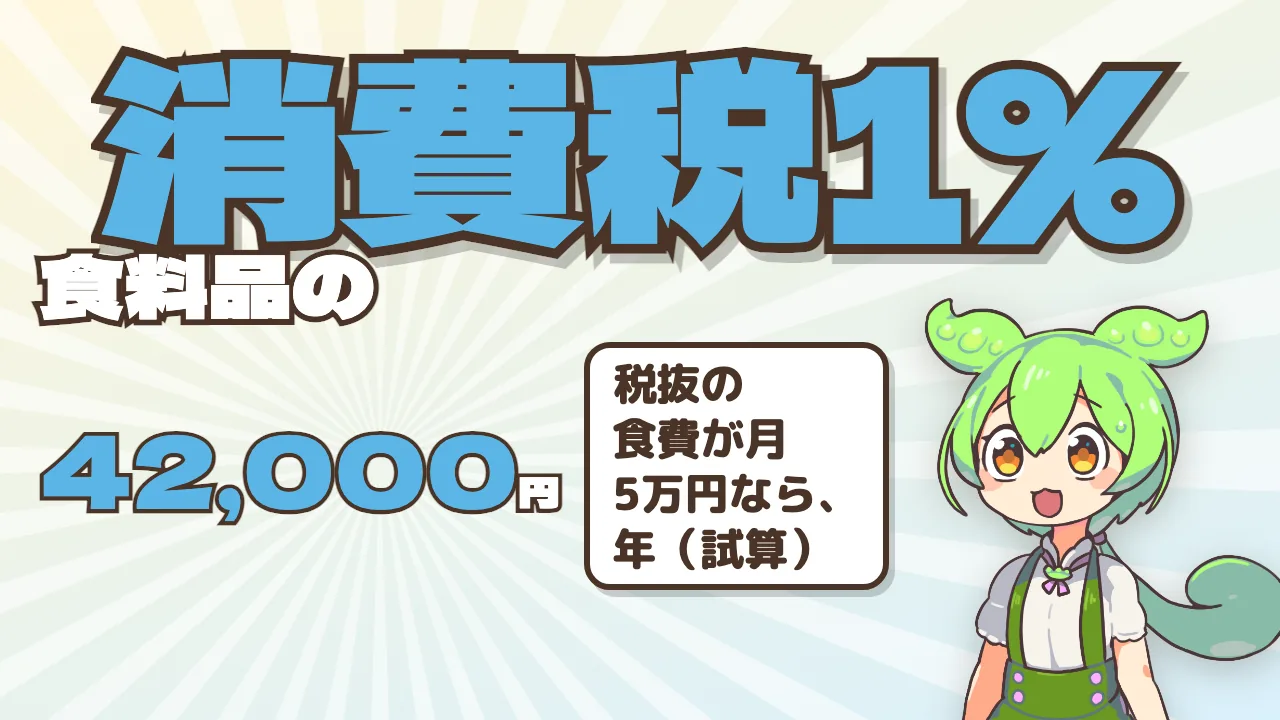
政府は、食料品の消費税率を2027年4月から2年間、8%から1%へ下げる法案を国会へ提出しました。ただし、2026年10月27日時点では審議中で、成立は決まっていません。
税率が7ポイント下がっても、レジの支払額が7%安くなるわけではありません。税込108円が101円になるため、安くなる割合は約6.5%です。自分の食費での計算方法、給付との違い、2029年に8%へ戻る仕組み、未確定の財源を整理します。
情報は2026年10月27日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- 法案が成立すれば、対象の食料品は2027年4月から2年間だけ1%になります。
- 税率差が全額価格に反映されるなら、現在の税込食料品代の約6.5%が減る試算です。
- 給付の対象・金額と具体的な財源は、2026年10月27日時点では決まっていません。
法案を読むための基礎知識
政府は2026年10月9日に法案を国会へ提出し、10月20日に衆議院で審議が始まりました。国税庁も、可決・成立した場合の制度だと明記しています。[s1][s4][s6]
法案では、2027年4月1日から2029年3月31日まで、対象となる飲食料品の税率を1%にします。期間を延長する景気条項はありません。[s2][s4][s8]
政府案は税率引下げだけでなく、所得に連動する就業者負担軽減支援金も組み合わせます。ただし、支給対象と金額は政令などで決める予定です。[s2][s3][s8]
1%はまだ決定ではない
2026年10月27日時点では国会審議中
政府は法案を提出しましたが、可決・成立はしていません。以下の日付と金額は、法案が成立した場合の予定として読みます。[s1][s4]
法案提出から開始予定まで
法案の動き(2026年)
法案では2027年4月1日に1%へ下げ、2029年3月31日で終了します。国税0.78%と地方消費税0.22%を合わせた1%です。[s2][s3]
参議院では与党が過半数に4議席足りず、成立の見通しは確定していません。支援金の対象や財源も今後の政令・予算編成に残されています。[s6][s7]
1%になる食品と10%のままのもの
現在の軽減税率と同じ範囲が対象
食料品の消費税率(成立すれば)
食料品・持ち帰り
8%から1%に
外食(店内)・お酒
10%のまま
新聞の定期購読
8%のまま
1%の対象は、現在8%の軽減税率が適用される飲食料品と同じ範囲です。スーパーなどの食料品と持ち帰りは対象ですが、酒類と店内飲食は10%のままです。新聞の定期購読は8%のままです。[s3][s4]
同じ商品でも、持ち帰りが1%、店内飲食が10%となるため、税率差は9ポイントへ広がります。購入時の区分を確認する必要があります。[s4]
現在の税込食料品代に約6.5%を掛ける
税抜100円なら108円から101円へ
税抜100円の品物(試算)
税率は7ポイント下がりますが、税込価格の下落率は7÷108で約6.48%です。現在の税込食料品代に約6.5%を掛けると、値下がり額の目安を計算できます。
税抜月5万円の食料品を買う試算
食料品代 税抜5万円の1か月(試算)
税抜5万円なら、現在の税込額は5万4,000円です。1%では5万500円となり、月3,500円、年4万2,000円、2年間で8万4,000円減る計算です。
食料品代ごとの年間試算
年間の減税額(試算)
税抜価格と購入量が同じで、税率差が全額価格に反映される前提です。食材自体の値上げや値下げ、購入量の変化は含みません。
実際の値札が同じ幅で下がるとは限らない
価格への反映率で家計効果は変わる
価格への反映の度合い(例)
首相は税率引下げ分が基本的に価格へ反映されると説明しました。一方、国会の参考人質疑では、スーパー経営者が2年後に税率を戻す際の値上がりを懸念しました。[s8][s9]
税抜月5万円の例では、全額反映なら年4万2,000円、半分だけなら2万1,000円、反映されなければ0円です。実施後は、税率だけでなく同じ商品の税込価格をレシートで比べます。
二人以上世帯の食費から見る上限の目安
二人以上の世帯の食料(1か月・2025年)
総務省の2025年家計調査では、二人以上世帯の月間食料費は9万4,895円、うち外食は1万6,563円でした。外食を除いた額で計算すると年約6.1万円ですが、酒類も含むため上限の目安です。[s5]
政府案は減税と給付の組み合わせ
減税と給付では配り方が異なる
配り方のちがい
食料品の減税
- 買うたびに軽くなる
- 食費が多いほど大きい
給付
- 対象の人に決まった額
- 人数や所得で決まる
食料品の減税は、対象品を買うたびに負担が軽くなり、食費が多いほど金額も大きくなります。就業者負担軽減支援金は、対象所得の人へ一定額を支給する仕組みです。[s2][s3]
首相は対象の参考として年収100万〜350万円、約2,000万人を挙げましたが、確定した基準ではありません。支援金の対象と金額はまだ法案に書かれていません。[s2][s6]
2029年度から支援金を本格導入する予定
減税と給付のスケジュール(予定)
政府案では2027・2028年度に先行給付を行い、税率を8%へ戻す2029年度から支援金を本格導入します。2029年4月にも半年分相当を先行支給する予定ですが、受け取れる人と金額は未定です。[s2][s3]
2年後に8%へ戻る
1%は2年間の臨時措置
食料品の消費税率
成立した場合も、2029年4月には現在と同じ8%へ戻ります。新しい税率への引上げではありませんが、1%の価格に慣れた家計には負担増として感じられます。[s2][s6]
税抜月5万円なら月3,500円戻る試算
食料品代 税抜5万円の1か月(試算)
税抜5万円の例では、税込5万500円から5万4,000円へ戻ります。1%時点の支払額に対して約6.9%増える計算です。
一時的に浮いた金額を恒久的な支出へ充てると、終了時に家計が苦しくなる可能性があります。2年後に戻る前提で貯蓄や一時支出へ振り分ける方法があります。
必要な財源と店舗の準備
減税と給付で2年間に約10兆円
政府案には年5兆円規模、2年間で約10兆円の財源が必要と見積もられています。政府は赤字国債に頼らず、歳出や租税特別措置などを見直す方針ですが、具体策は予算編成で示すとしています。[s3][s7][s8]
レジ・表示・会計システムも変更が必要
お店の準備(大綱・国税庁から)
レジ・システム
改修の支援を行う予定
値札の表示
新旧どちらの税率でもよい期間
外食のお店
テイクアウトなどの支援
店舗はレジや会計システムを変更する必要があります。政府は改修支援を予定し、2027年2〜5月には新旧どちらの税率による総額表示も認める特例を設ける方針です。[s3][s4]
まとめ
決まったことと未確定事項を分ける
- 成立すれば、2年間だけ1%(審議中)
- 安くなるのは約6.5%。税込の食料品代で計算
- 給付とは配り方がちがう。食費と人数で変わる
- 2029年4月に8%へ戻る予定。財源は未定
法案が成立すれば、対象の食料品は2027年4月から2年間だけ1%になります。全額価格へ反映される場合、現在の税込食料品代の約6.5%が減る試算です。
ただし、成立、価格への反映、支援金の対象・金額、具体的な財源は未確定です。内閣官房、国税庁、国会審議の情報を確認し、実施後はレシートで実際の価格を比べます。[s1][s4]
実践のポイント・まとめ
出典・参考文献
- [s1] 内閣官房「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について」(令和8年10月9日の法案提出まで掲載) ↗ cas.go.jp
- [s2] 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」概要(令和8年10月) ↗ cas.go.jp
- [s3] 政府「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」概要資料(令和8年9月15日閣議決定) ↗ cas.go.jp
- [s4] 国税庁「飲食料品に係る2年間の消費税率引下げについて」リーフレット(令和8年9月) ↗ nta.go.jp
- [s5] 総務省統計局「家計調査(家計収支編)2025年(令和7年)平均結果の概要」 ↗ stat.go.jp
- [s6] 野村総合研究所 木内登英「消費税減税・支援金法案が衆院審議入り」 ↗ nri.com
- [s7] 野村総合研究所 研究員の時事解説「課題山積の消費税減税・支援金法案と野党の対案」 ↗ news.yahoo.co.jp
- [s8] 日本経済新聞「食品消費税1%へ法案閣議決定 所得連動給付、30年度以降は年1回」 ↗ nikkei.com
- [s9] 共同通信(中日新聞Web掲載)「消費減税「喜びは1カ月」 2年後値上がり懸念とスーパー側」 ↗ chunichi.co.jp
検証ファクト一覧を表示する(全12項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | 政府は10/9に法案を閣議決定し国会に提出、10/20に衆院で審議入り。成立は決まっていない(参院は与党が過半数に4議席不足) | [s1] [s6] | 10/27時点 |
| F2 | 令和9年4月1日〜令和11年3月31日の2年間、飲食料品の消費税率を1%(国税0.78%+地方0.22%)にする | [s2] [s3] | |
| F3 | 対象は8%の対象と同じ飲食料品の範囲。新聞の定期購読は8%のまま、外食・酒類などは10% | [s3] [s4] | |
| F4 | 法案に「臨時的な引下げ」と明記。景気条項はなし。首相は「2年後に確実に税率を元に戻す」(大規模災害・感染症は臨機応変) | [s6] [s8] | |
| F5 | 就業者負担軽減支援金:所得に連動した給付。令和9年度から導入、令和9・10年度は消費税1%相当分の範囲で先行、令和11年度から本格導入(令和11年4月にも半年分相当を支給)。対象と金額は政令で決める | [s2] [s3] [s8] | |
| F6 | 首相は対象の目安として年収100万〜350万円・約2,000万人を“参考”として示した(基準とは明言していない) | [s6] | |
| F7 | 財源:減税と給付に年5兆円規模、2年間で約10兆円。赤字国債に頼らず確保するとしたが、具体策は予算編成の過程で示す | [s7] [s8] [s3] | 毎年10兆円ではない |
| F8 | 公明党:2年間で1人約8万円を一律給付/国民民主党:住民税控除の拡大で1人年5万円程度の恒久減税/立憲民主党:3段階で給付付き税額控除へ | [s6] [s7] | |
| F9 | 家計調査2025(二人以上の世帯):1か月の食料94,895円(うち外食16,563円)、消費支出314,001円、エンゲル係数28.6% | [s5] | |
| F10 | 参考人質疑(10/27):スーパー経営者は「値下がりの喜びは1か月ももたず」と話し、2年後の値上がりを懸念。首相は「引下げ分は基本的には価格に反映される」と述べた | [s9] [s8] | |
| F11 | 総額表示の特例(令和9年2月1日〜5月31日は新旧どちらの税率の総額表示でもよい)、レジ・システム改修への支援 | [s3] [s4] | |
| F12 | 試算:税込の食料品代×約6.48%(7/108)。税込5.4万円/月→月3,500円・年42,000円・2年84,000円 | — |
※ 情報は2026年10月27日時点です。法案は国会審議中で、成立した制度ではありません。
※ 試算は、税抜価格と購入量が変わらず、税率差が全額税込価格へ反映される前提です。実際の家計効果を保証しません。
※ 二人以上世帯の試算は外食を除いていますが、対象外の酒類を含むため上限の目安です。
※ 支援金の対象・金額と財源の具体策は未定です。特定の政党や案をすすめる記事ではありません。
※ PR・アフィリエイトはありません。