日本銀行は2026年10月30日、政策金利を1.25%程度に据え置きました。一方、物価の基調は2%目標と概ね整合的な水準と判断し、今後はその定着度合いを確認するとしています。[s1][s2]
本記事では、決定したことと今後の見通しを分け、住宅ローンや預金への影響を整理します。12月の利上げを決まったこととして扱わず、家計で確認したい契約条件と、金利が変わる場合の試算を示します。
情報は2026年10月30日時点のものです。制度・税率・金額は変わることがあります。最新の条件は公式サイトでご確認ください。出典は記事末尾にまとめています。
本メディアは制度や仕組みの解説を目的としています。特定の金融商品・保険商品の購入をすすめるものではありません。投資には元本を下回るリスクがあります。試算は前提によって変わり、将来の成果を保証するものではありません。
- 政策金利は1.25%程度に据え置きで、12月の利上げが決定したわけではありません。
- 日銀は物価の基調を目標と概ね整合的と判断し、2%程度で定着するかの確認を重視しています。
- ローンへの反映は契約によって異なるため、適用金利・見直し日・返済額の内訳を確かめます。
基礎知識:政策金利、物価の基調、家計の金利は分けて読む
今回の金融市場調節方針は、無担保コールレートの翌日物を1.25%程度で推移するよう促すものです。この決定の数値が、そのまま個人の住宅ローン金利や預金金利になるわけではありません。[s1][s7]
物価の基調は、一時的な動きだけに左右されない上昇の傾向を捉える考え方です。日銀は複数の関連指標や賃金・価格の動きを踏まえて判断しています。[s2]
日銀の物価安定の目標は、消費者物価の前年比上昇率2%です。物価を2%下げる目標ではなく、足元の指数と基調の判断、将来の見通しも区別する必要があります。[s14][s2]
何が決まったか:政策金利は1.25%程度のまま
最初に、金融政策決定会合の決定と個々の委員の意見を分けます。10月30日の公表文では、政策金利を1.25%程度とする方針が賛成8・反対1で決まりました。[s1]
高田委員は1.5%程度への引き上げを提案しましたが、反対多数で否決されています。一人の提案を日銀全体の決定と取り違えず、今回の決定は据え置きとして読む必要があります。[s1]
「物価2%」は、目標との整合性と定着を分けて読む
展望レポートは、物価の基調が目標と整合的な水準にあると判断しています。同時に、持続的・安定的な実現に向けて定着度合いを確認することも重視しており、今後の点検が不要になったという説明ではありません。[s2]
日銀の基本的見解を原文で確認
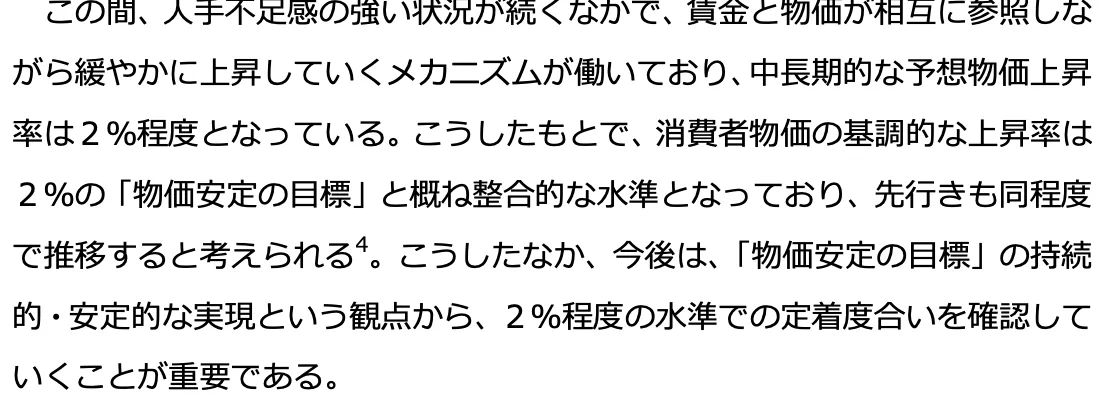
- 2%と概ね整合的な水準
- 定着度合いを確認していくことが重要
背景として、賃金と物価が互いを参照しながら上昇する動きや、中長期の予想物価上昇率が挙げられています。足元の物価、基調の評価、先行きの予測は別の情報なので、見出しだけで一つの達成宣言としてまとめないことが大切です。[s2]
消費者物価のうち生鮮食品を除く指数の見通しは、政策委員の中央値で2026年度が前年度比2.5%、2027年度が2.6%、2028年度が2.0%です。2027年度は7月の2.4%から上方修正されましたが、これは将来の予測値です。[s2]
この見通しは、国会審議中の飲食料品の消費税率引き下げを織り込んでいません。日銀が示す2027年度への約1.3ポイントの押し下げ効果も、税制改正大綱の内容をそのまま当てはめた機械的な計算であり、施行済みの制度として扱うことはできません。[s2]
なぜ据え置きか、12月はどうなるか
今回の決定公表文そのものに、据え置きの理由を直接説明した箇所はありません。9月の利上げ後の金融環境や物価の定着を点検する必要性は展望レポートから読み取れますが、それを据え置きの唯一の理由と断定することはできません。[s1][s2][s5]
日銀は、経済・物価・金融情勢に応じて政策金利を引き上げていく方針を示しています。ただし、調整の時期やペースは見通しの確度とリスクを点検して検討するとしており、次回の利上げを確約していません。[s2]
金利の水準を分けて考える説明用の例
12月会合の3つの場合(予測ではなく説明用)
据え置き
政策金利は1.25%のまま
0.25ポイント利上げ
政策金利は1.50%に
さらに先の利上げ
続けば1.75%以上に
据え置きなら1.25%、0.25ポイント上げる場合は1.50%と整理できますが、図は説明用の場合分けで、実現確率を示す予測ではありません。さらに先の1.75%以上という水準も、追加の引き上げが続いた場合の例です。
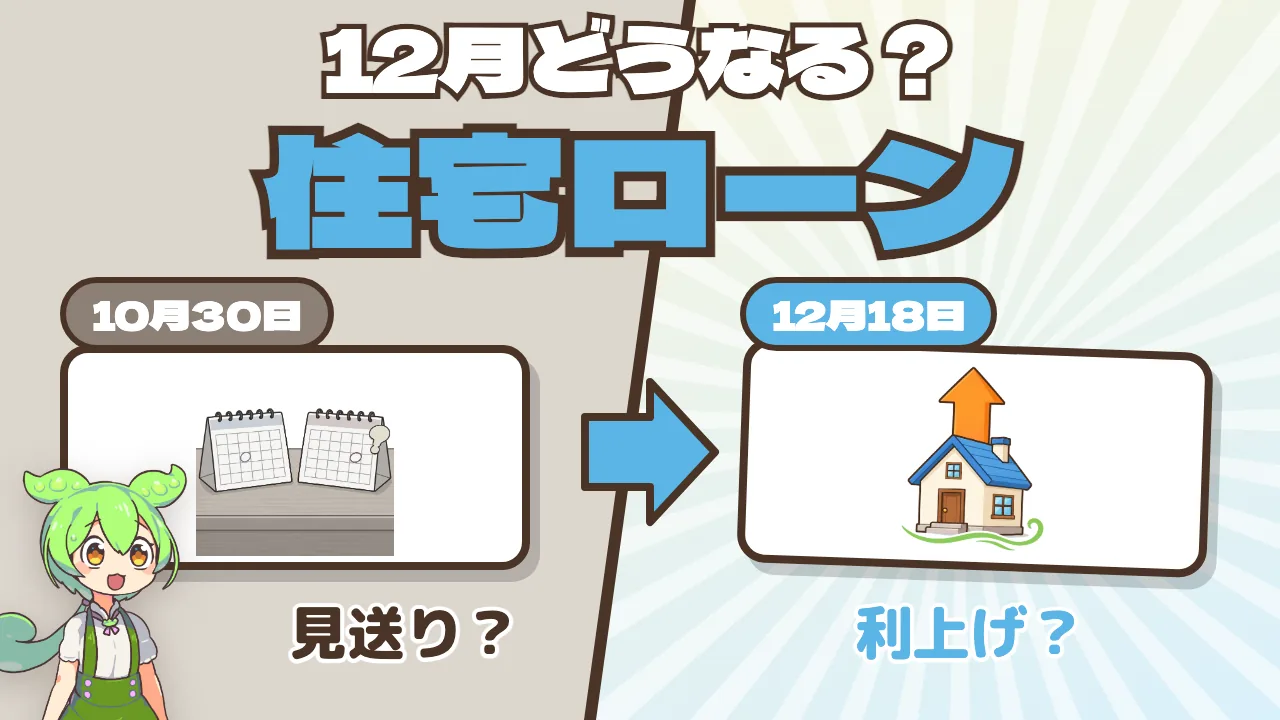
今後の確認予定は、11月2日の展望レポート全文、11月10日の主な意見、12月17・18日の次回会合です。日程と公表資料を追い、決定前の予想と実際の決定を分けて確認してください。[s1][s4]
ETFの売却ペース変更は、株価の予告ではない
金利とは別に、日銀は保有ETFの年間売却ペースの変更も全員一致で決めました。2027年1月から、簿価ベースで年3,300億円程度を年8,600億円程度へ引き上げます。[s1]
簿価と時価をそろえて売却規模を読む
日銀のETF売却ペース(年間)
日本銀行「当面の金融政策運営について」(2026年10月30日)
新しいペースは、日銀が示す時価簿価比率で換算すると年2兆4,600億円程度です。市場全体の売買代金に対する規模は0.1%程度とされ、市場の状況などに応じた一時的な調整や停止も可能ですが、株価の下落幅を予告する数字ではありません。[s1]
NISAで資産形成をしている場合も、このニュースだけで売買を決める根拠にはなりません。金融庁が示す長期・積立・分散の考え方と、いつ使うお金かという家計の予定を照合し、値動きによる損失も含めて検討する必要があります。[s11]
ローンの金利が変わる日と返済額が変わる日は別
今回の据え置きだけでは、住宅ローンへの影響がないとは言い切れません。以前の政策変更に伴う銀行の基準金利見直しが、契約上の時間差を経て適用される場合があるためです。[s7][s8]
三菱UFJ銀行の公表スケジュールを使った例
9月の利上げが返済に出るまで(三菱UFJ銀行の例)
三菱UFJ銀行は、短期プライムレートを11月2日に0.25ポイント引き上げ、住宅ローン変動金利の基準金利を12月1日に見直すと公表しています。既存契約の毎月型は2027年2月、年2回型は同年7月の約定返済分から新利率を反映する扱いですが、契約による例外もあります。[s7][s8]
同行の変動金利・元利均等返済では、5年ルールにより返済額が変わらなくても、元金と利息の内訳が変わります。元金均等返済には同じルールがなく、他行も含めて全契約に共通する仕組みではないため、自分の返済予定表で確認してください。[s7]
金利が上がる場合の返済負担を、前提付きで試算する
住宅ローンへの影響は、借入残高と残り期間で異なります。以下は3,000万円を35年、元利均等、ボーナス返済なしで借り、各金利が全期間変わらないと仮定した説明用の試算です。
借入3,000万円・35年の比較試算
3,000万円・35年のローン(試算)
| 項目 | 毎月の返済 | 毎月の増加 | 年間の増加 |
|---|---|---|---|
| いま 0.80% | 81,918円 | - | - |
| +0.25 → 1.05% | 85,387円 | +3,468円 | +約4.2万円 |
| +0.5 → 1.30% | 88,945円 | +7,026円 | +約8.4万円 |
| +1.0 → 1.80% | 96,327円 | +14,409円 | +約17.3万円 |
この試算では、年0.80%なら月約81,918円、1.05%なら約85,387円、1.30%なら約88,945円、1.80%なら約96,327円です。0.80%との差は年額でそれぞれ約4.2万円、約8.4万円、約17.3万円となり、端数処理により表示額の差と1円程度ずれる場合があります。
この試算は、実際の変動金利契約で途中から金利が変わる場合の返済予定を再現したものではありません。政策金利とローン金利が同じ幅で動くとも限らないため、自分の残高・残り期間・返済方式で再計算する必要があります。
預金の利息は、増加幅と税引後の額を確認する
預金では、適用金利が上がると受け取る利息が増える面があります。三菱UFJ銀行は普通預金金利を11月2日から年0.40%から0.50%へ変更すると公表していますが、預金先と商品の条件を個別に確認してください。[s9]
預金100万円を1年間置く場合の増加分の試算
預金100万円・0.40% → 0.50%(試算)
100万円を1年間置き、金利が一定、複利効果を考慮しないと仮定すると、利息の増加分は税引前で年1,000円です。通常の預金利息にかかる20.315%の税率を使うと、税引後の増加分は約797円となります。[s10]
実際の受取額は、残高、日数、利息の計算方法や税の端数処理によって異なります。ローンと預金を同じ金額で相殺できると考えず、返済負担と利息の手取りを分けて家計に当てはめることが大切です。
家計では、契約と公表資料の確認から始める
借りている人は、返済のお知らせで金利の種類、次の見直し日、元金と利息の内訳を確認します。金利が複数の幅で変わる場合を試算し、生活費や近い将来の支出にどの程度の余裕があるかを点検してください。
預金や投資については、適用金利や手数料、資金を使う時期を確かめ、日銀の決定と将来予測を分けて読みます。特定の金融商品や一律の行動を選ぶのではなく、自分の契約と家計に対応する情報から判断することが必要です。[s11]
実践のポイント・まとめ
出典・参考文献
- [s1] 日本銀行「当面の金融政策運営について」(10月30日) ↗ boj.or.jp
- [s2] 日本銀行「経済・物価情勢の展望」基本的見解(10月) ↗ boj.or.jp
- [s3] 日本銀行「展望レポート」参考図表(10月) ↗ boj.or.jp
- [s4] 日本銀行「金融政策決定会合の運営」 ↗ boj.or.jp
- [s5] 日本銀行「金融市場調節方針の変更について」(9月) ↗ boj.or.jp
- [s6] 総務省統計局「消費者物価指数」9月分 ↗ stat.go.jp
- [s7] 三菱UFJ銀行「変動金利の基準金利見直しについて」 ↗ bk.mufg.jp
- [s8] 三菱UFJ銀行「短期プライムレートの改定について」 ↗ bk.mufg.jp
- [s9] 三菱UFJ銀行「円普通預金金利の改定について」 ↗ bk.mufg.jp
- [s10] 国税庁「利息を受け取ったとき」 ↗ nta.go.jp
- [s11] 金融庁「資産形成の基本」 ↗ fsa.go.jp
- [s14] 政府・日本銀行「共同声明」(2013年1月22日) ↗ www5.cao.go.jp
- [s12] 共同通信「利上げ『次回会合含め判断』と日銀総裁」 ↗ news.yahoo.co.jp
- [s13] ロイター「日銀会合、据え置きもタカ派的とアナリストら受け止め」 ↗ news.yahoo.co.jp
- [s16] 外為どっとコム「10月日銀金融政策決定会合総括」 ↗ oanda.jp
検証ファクト一覧を表示する(全15項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | 10月30日、政策金利を1.25%程度のまま据え置き(賛成8・反対1)。反対は高田委員で1.5%程度を提案(否決)。公表文に据え置きの理由は書かれていない | [s1] | |
| F2 | 9月18日は賛成7・反対2(浅田・佐藤)。今回は2人とも賛成 | [s5] [s1] | |
| F3 | 基調的な物価上昇率は2%と「概ね整合的な水準」。先行きも同程度。多くの指標が2%近傍。「2%程度の水準での定着度合いを確認していくことが重要」 | [s2] [s3] | 「達成」「宣言」ではない |
| F4 | 2%の目標は2013年1月22日の共同声明で決めた | [s14] | |
| F5 | 展望レポート:消費者物価(除く生鮮)2026年度+2.5・2027年度+2.6(7月+2.4)・2028年度+2.0。食料品の消費税引き下げは織り込まず(そのまま当てはめると2027年度を1.3ポイント程度下げる) | [s2] [s3] | |
| F6 | 物価は上振れリスクの方が大きい。従来は下振れに注意だったが局面が変化 | [s2] | |
| F7 | 運営方針:引き続き政策金利を引き上げ、緩和の度合いを調整していく。タイミングとペースは、見通しの確度とリスクを点検しながら検討。金融環境は緩和した状態、実質金利は短期ゾーンを中心になお低い | [s2] | |
| F8 | ETF売却:年3,300億円程度 → 8,600億円程度(簿価)、2027年1月から、全員一致。売買代金の0.05% → 0.1%程度。時価では年2兆4,600億円程度。状況に応じて一時調整・停止できる | [s1] | |
| F9 | 総裁(報道):12月の会合を含め、毎回の会合で見通しの確度やリスクを点検して判断する。達成の宣言ではない趣旨 | [s12] [s16] | |
| F10 | アナリストの見方:12月が既定路線に近い/年末年始ごろまで待てる/12月より1月かも | [s13] | |
| F11 | 日程:11月2日 展望レポート全文、11月10日 主な意見、12月17・18日 次の会合 | [s4] [s1] | |
| F12 | 三菱UFJ銀行の例:9月18日の決定 → 11月2日 短プラ+0.25 → 12月1日 基準金利 → 毎月型は2027年2月の返済分から | [s7] [s8] | |
| F13 | 三菱UFJ銀行の普通預金 0.50%(11月2日から)。預金の利息に20.315%の税金 | [s9] [s10] | |
| F14 | 金融庁:資産形成の基本は長期・積立・分散投資 | [s11] | |
| F15 | 9月の消費者物価(生鮮食品を除く)前年同月比+2.1% | [s6] |
※ 情報は2026年10月30日に確認しました。本文は同日公表の日銀の決定と展望レポート基本的見解に基づき、総裁会見の未確認発言を根拠にしていません。
※ 12月以降の金利水準の図は説明用の例で、利上げの予測や確約ではありません。
※ ローン試算は3,000万円・35年・元利均等・ボーナス返済なし・各金利が全期間一定の仮定です。実際の契約変更、手数料、税制上の控除などは反映していません。
※ 預金試算は100万円・1年間・金利一定・複利効果なしで、利息への課税は20.315%と仮定しています。実際の計算や端数処理で差が生じます。
※ 本記事は制度や仕組みの説明で、特定の銀行・金融商品・保険商品・銘柄を推奨するものではありません。投資は元本を下回る場合があり、家計と将来の資金需要に応じて判断してください。